Pollution de l’air intérieur après un incendie de forêt : Obtenir une indemnisation face aux risques des fumées d’incendie
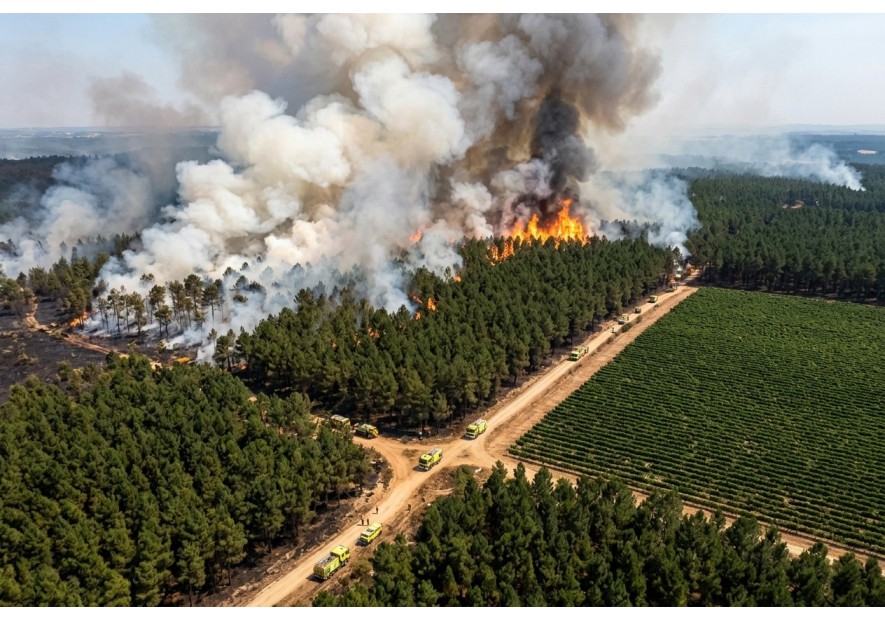
L’été 2026 est resté gravé dans les mémoires par son intensité dramatique. Une succession inédite d’épisodes de canicule extrême a frappé la France, créant un terrain favorable à la multiplication de feux de forêt dévastateurs. Si les images des hectares de végétation partis en fumée ont fait le tour des médias, un drame plus silencieux s'est joué à l'intérieur même des habitations. Qu’ils soient situés à proximité immédiate des zones d’embrasement ou à des dizaines de kilomètres sous le passage des panaches, de très nombreux logements ont subit une pénétration massive de suies et de particules toxiques.
Bien après l'extinction des dernières flammes, la question de l’indemnisation et de la fumée d’incendie s'impose comme un enjeu financier et sanitaire majeur pour les propriétaires et locataires touchés.
Le danger invisible : la toxicité des fumées et de la suie
Lorsqu’un feu de forêt ou de végétation brûle des zones naturelles mais aussi des infrastructures, la combustion incomplète de la matière organique produit un cocktail chimique complexe et extrêmement nocif. Même lorsque le logement n'a subi aucun dommage matériel direct lié aux flammes, les fumées s'infiltrent par la ventilation, les ouvertures et les moindres interstices. Elles déposent une fine couche de poussières sombres sur les sols, les murs, les textiles et le mobilier.
Les Hydrocarbures Aromatiques Polycycliques (HAP)
Les HAP constituent une famille de plusieurs centaines de composés chimiques composés uniquement de carbone et d'hydrogène. Ils se forment lors de la combustion incomplète de la matière organique à haute température (bois, végétation, plastiques, carburants). Parmi eux, le benzo[a]pyrène est le plus documenté.
Les effets des HAP sur la santé humaine sont graves et avérés :
- Mutagènes et cancérogènes : classés par le Centre International de Recherche sur le Cancer (CIRC), de nombreux HAP sont directement responsables d'un risque accru de cancers (notamment des poumons, de la peau et de la vessie).
- Toxicité systémique : une exposition prolongée, même à de faibles doses quotidiennes via la poussière déposée dans un logement, peut entraîner des altérations du système immunitaire et des problèmes de fertilité.
- Persistance dans le milieu intérieur : contrairement à la simple odeur de brûlé qui peut s'atténuer avec l'aération, les HAP se fixent durablement dans les poussières domestiques et sont remis en suspension à chaque passage ou séance de ménage.
Les particules fines (PM2.5 et PM10)
En parallèle des HAP, la combustion libère des quantités colossales de particules fines. En raison de leur taille microscopique, elles pénètrent profondément dans l'appareil respiratoire jusqu'aux alvéoles pulmonaires, voire dans la circulation sanguine. Elles provoquent :
- Des crises d'asthme aiguës et des exacerbations de maladies respiratoires chroniques (BPCO).
- Une inflammation cardiovasculaire augmentant le risque d'infarctus ou d'accident vasculaire cérébral.
- Des irritations sévères des yeux, de la gorge et des voies aériennes supérieures.
Prise en charge par l'assurance habitation : que dit votre contrat ?
Face à une pollution avérée par les fumées, le nettoyage superficiel avec des produits ménagers classiques ne suffit pas. Il est souvent nécessaire d'avoir recours à une entreprise spécialisée de décontamination (nettoyage haute pression spécifique, traitement des surfaces, encapsulation, aspiration HEPA professionnelle, changement des filtres VMC et purification d'air).
L’obtention d’une indemnisation liées aux fumées d’incendie dépend directement des garanties souscrites dans votre contrat d'Assurance Multirisque Habitation (MRH) :
- La garantie dommages par la fumée : souvent intégrée automatiquement à la garantie « Incendie », elle couvre les dégâts causés par les fumées, qu'elles proviennent d'un foyer né dans le bâtiment ou d'un événement extérieur (comme un feu de forêt).
- La prise en charge des frais de décontamination et de nettoyage : si la preuve de la contamination est apportée, l'assureur doit indemniser les frais nécessaires pour remettre le logement dans un état exempt de danger sanitaire.
- La garantie Catastrophe Naturelle : dans le cadre des arrêtés publiés suite aux incendies hors normes de l'été 2026, certains coûts annexes liés à la remise en état peuvent être pris en compte selon la qualification juridique retenue.
Cependant, dans la pratique, les experts désignés par les compagnies d'assurance se contentent parfois d'un constat visuel. Si aucune trace noire évidente n'est visible sur les murs peints, ils peuvent conclure à l'absence de dommage, ignorant la présence de HAP invisibles déposés sur le sol ou incrustés dans le mobilier.
La preuve scientifique : l'apport de l'analyse Scan4Toxic
Pour faire valoir vos droits à une indemnisation pour dommage de fumée d'incendie, vous devez apporter la preuve matérielle que votre intérieur est pollué au-delà des seuils acceptables et présente un risque direct pour la santé des occupants, en particulier celle des enfants.
C'est ici qu'interviennent les kits d'analyse Scan4Toxic Pollution Incendie :
- Mesure de précision : le kit permet de prélever un échantillon de poussière déposée au sol ou sur les surfaces de manière normalisée et rigoureuse.
- Analyse de laboratoire (GC-MS) : l'échantillon est analysé par un laboratoire spécialisé via chromatographie en phase gazeuse couplée à la spectrométrie de masse, permettant de doser précisément les différents HAP présents.
- Rapport certifié et incontestable : vous recevez un rapport d'analyse détaillé situant le niveau de contamination par rapport aux normes sanitaires.
Ce document constitue une preuve scientifique factuelle. Transmis à votre compagnie d'assurance ou joint à la déclaration de sinistre, le rapport de test neutralise les contestations arbitraires en démontrant l'anomalie sanitaire réelle de l'habitat. Il contraint ainsi l'assureur à prendre en charge les opérations de décontamination professionnelle indispensables.
Démarche conseillée aux sinistrés
1. Vérifier immédiatement votre contrat d’assurance : Contrôlez les clauses relatives aux dommages causés par la fumée extérieure et les plafonds d'indemnisation des frais de nettoyage.
2. Réaliser une mesure de contamination : Commandez et utilisez un kit Scan4Toxic pour prélever les poussières de votre logement avant tout grand nettoyage destructeur de preuves.
3. Déclarer le sinistre à l'assureur : Joignez le rapport d'analyse à votre dossier pour attester de la pollution par les HAP et des risques sanitaires pour votre foyer.
4. Exiger des travaux de décontamination adaptés : Refusez les solutions superficielles et exigez un protocole de nettoyage certifié qui éliminera durablement les résidus toxiques.

Scan4Dust - Collecteur de Poussière Scan4Dust - Collecteur de Poussière
Ce dispositif de prélèvement Scan4Dust permet de collecter un...
Ce dispositif de prélèvement Scan4Dust permet de collecter un échantillon de poussière pour l'étude de la pollution de l'environnement intérieur de votre logement. La poussière contient de nombreux produits chimiques toxiques et son analyse permet d'agir pour préserver sa santé au quotidien. Ce...
Prix 49,00 €
Scan4Home - Pollution Incendie Scan4Home - Pollution Incendie
Ce kit d'analyse permet de mesurer la pollution de votre...
Ce kit d'analyse permet de mesurer la pollution de votre environnement intérieur par les résidus de combustion cancérigènes après un incendie. Votre échantillon de poussière est analysé en laboratoire pour rechercher les Hydrocarbures Aromatiques Polycycliques (HAP).
Prix 199,00 € Prix de base 249,00 €

Scan4Home - COV Scan4Home - COV
Kit d'analyse complet pour la mesure des Composés Organiques...
Kit d'analyse complet pour la mesure des Composés Organiques Volatils (COV) dans un logement ou un bureau et l'évaluation de la qualité de l'air intérieur. Plus de 30 COV mesurés. L'air intérieur contient de nombreux produits chimiques toxiques et son analyse permet d'agir pour préserver sa santé...
Prix 199,00 €